图解|委托外部机构开展研发,研发费用归集要合规:按实际发生额的80%计入,别按全额归集
录入编辑:开开财税 | 发布时间:2026-09-23开开财税导读:企业申请认定高新技术企业资格时,委托外部研究开发费用的归集口径容易出错。税务部门发布合规小贴士,提示企业委托外部机构开展研发时,研发费用应按规定的比例归集,不得按实际支付金额全额计入。
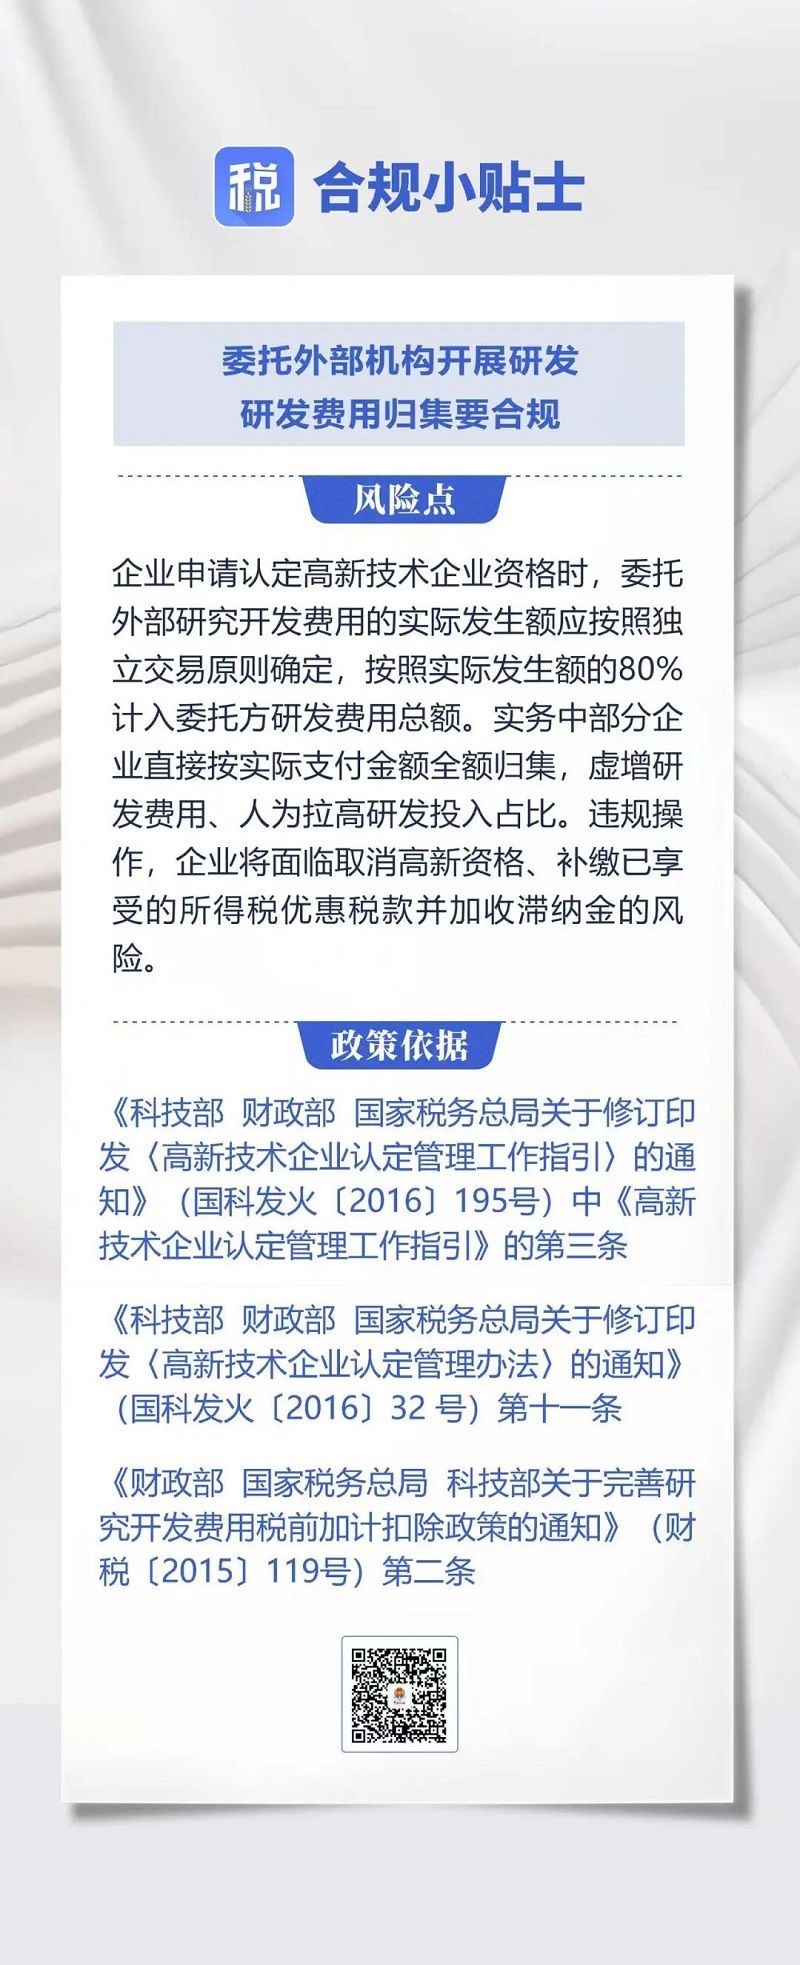
图解原图 · 来源:国家税务总局(点击图片查看大图)
一、风险点
企业申请认定高新技术企业资格时,委托外部研究开发费用的实际发生额应按照独立交易原则确定,按照实际发生额的80%计入委托方研发费用总额。实务中部分企业直接按实际支付金额全额归集,虚增研发费用、人为拉高研发投入占比。属于违规操作,企业将面临取消高新技术企业资格、补缴已享受的所得税优惠税款并加收滞纳金的风险。
二、政策依据
《科技部 财政部 国家税务总局关于修订印发〈高新技术企业认定管理工作指引〉的通知》(国科发火〔2016〕195号)中《高新技术企业认定管理工作指引》第三条。
《科技部 财政部 国家税务总局关于修订印发〈高新技术企业认定管理办法〉的通知》(国科发火〔2016〕32号)第十一条。
《财政部 国家税务总局 科技部关于完善研究开发费用税前加计扣除政策的通知》(财税〔2015〕119号)第二条。
开开财税提示:委托研发、合作研发的费用归集口径不同,且需要留存委托研发合同、支出明细、受托方研发项目费用支出明细等资料备查。建议企业在高新认定与汇算清缴前先做一次研发费用归集自查,重点核对委托外部研发的计入比例。
——
来源:国家税务总局江苏省税务局|发布日期:2026-09-23
官方原文:https://jiangsu.chinatax.gov.cn/art/2026/9/23/art_23638_9661.html
本文由开开财税整理,政策口径以官方原文为准;如需办理公司注册、代理记账、税务咨询等业务,欢迎联系开开财税(咨询电话 18915565069)。