图解|跨境电商出口,增值税怎么缴?纳税主体与计税依据一张图讲清
录入编辑:开开财税 | 发布时间:2026-09-24开开财税导读:跨境电商出口业务中,增值税的申报缴纳是企业关注的重点。税务部门以图解形式明确:出口货物应依据出口货物报关凭证,由出口货物发货人作为增值税纳税主体,适用出口相关增值税政策,并结合经营模式分为自营出口和委托出口两种情形分别确定纳税义务。
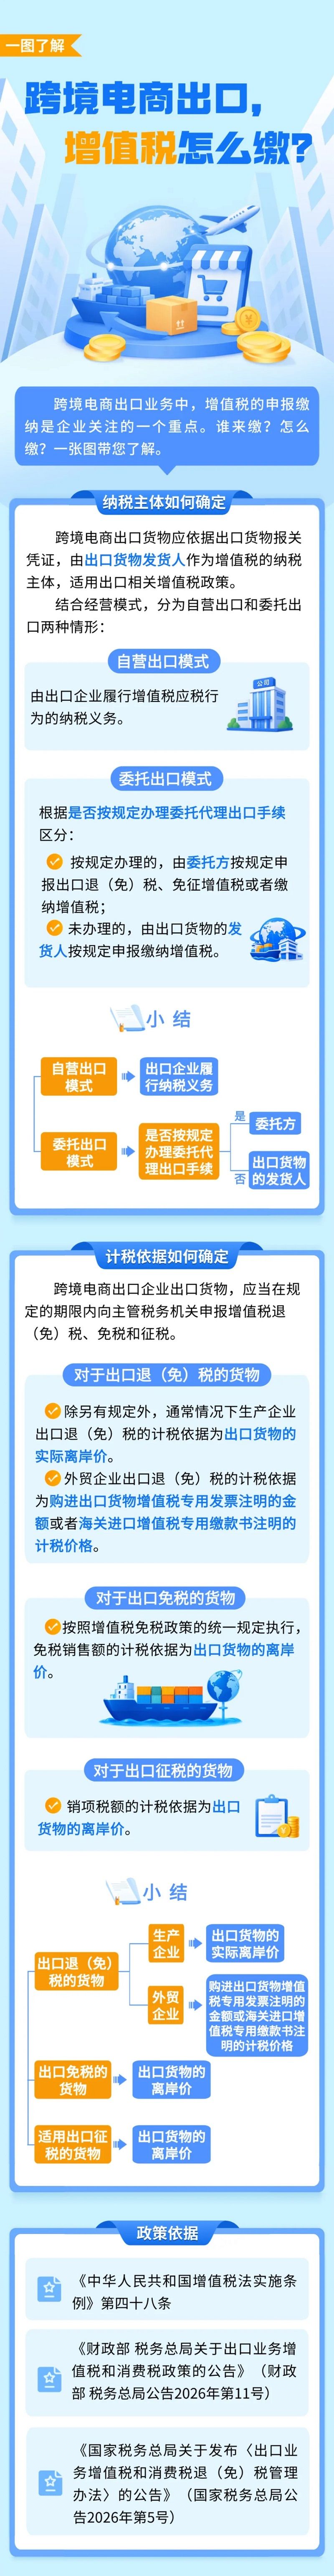
图解原图 · 来源:国家税务总局(点击图片查看大图)
一、纳税主体如何确定
跨境电商出口货物应依据出口货物报关凭证,由出口货物发货人作为增值税的纳税主体,适用出口相关增值税政策。结合经营模式,分为自营出口和委托出口两种情形:
(一)自营出口模式:由出口企业履行增值税应税行为的纳税义务。
(二)委托出口模式:根据是否按规定办理委托代理出口手续区分——按规定办理的,由委托方按规定申报出口退(免)税、免征增值税或者缴纳增值税;未办理的,由出口货物的发货人按规定申报缴纳增值税。
二、计税依据如何确定
跨境电商出口企业出口货物,应当在规定的期限内向主管税务机关申报增值税退(免)税、免税和征税。
(一)对于出口退(免)税的货物:通常情况下,生产企业出口退(免)税的计税依据为出口货物的实际离岸价;外贸企业出口退(免)税的计税依据为购进出口货物增值税专用发票注明的金额或者海关进口增值税专用缴款书注明的计税价格。
(二)对于出口免税的货物:按照增值税免税政策的统一规定执行,免税销售额的计税依据为出口货物的离岸价。
(三)对于出口征税的货物:销项税额的计税依据为出口货物的离岸价。
三、一张表记住结论
自营出口 → 出口企业履行纳税义务;委托出口 → 看是否按规定办理委托代理出口手续,办理了由委托方申报,未办理由出口货物发货人申报缴纳。
出口退(免)税货物(生产企业)→ 实际离岸价;出口退(免)税货物(外贸企业)→ 购进出口货物的增值税专用发票金额或海关进口增值税专用缴款书计税价格;出口免税货物 → 离岸价;适用出口征税的货物 → 离岸价。
四、政策依据
《中华人民共和国增值税法实施条例》第四十八条;《财政部 税务总局关于出口业务增值税和消费税政策的公告》(财政部 税务总局公告2026年第11号);《国家税务总局关于发布〈出口业务增值税和消费税退(免)税管理办法〉的公告》(国家税务总局公告2026年第5号)。
开开财税提示:跨境电商企业最常见的风险点是“主体与凭证不匹配”——报关单上的发货人、委托代理出口协议的委托方、收汇主体与发票开具方不一致,会直接影响退(免)税申报。建议在业务开展前先确定出口模式并留存委托代理出口协议、报关单、收汇凭证,做到单证齐、主体清。
——
来源:国家税务总局江苏省税务局(图解转载)|发布日期:2026-09-24
官方原文:https://jiangsu.chinatax.gov.cn/art/2026/9/24/art_23638_9681.html
本文由开开财税整理,政策口径以官方原文为准;如需办理公司注册、代理记账、税务咨询等业务,欢迎联系开开财税(咨询电话 18915565069)。