图解|研发费用加计扣除四大常见易错点:行业限制、研发失败、适用主体、亏损企业
录入编辑:开开财税 | 发布时间:2026-08-25开开财税导读:为激发经营主体创新活力,国家出台了一系列研发费用加计扣除政策。但在实际操作中,不少纳税人对政策理解存在偏差,容易踩坑。国家税务总局盘点了四大常见易错点。
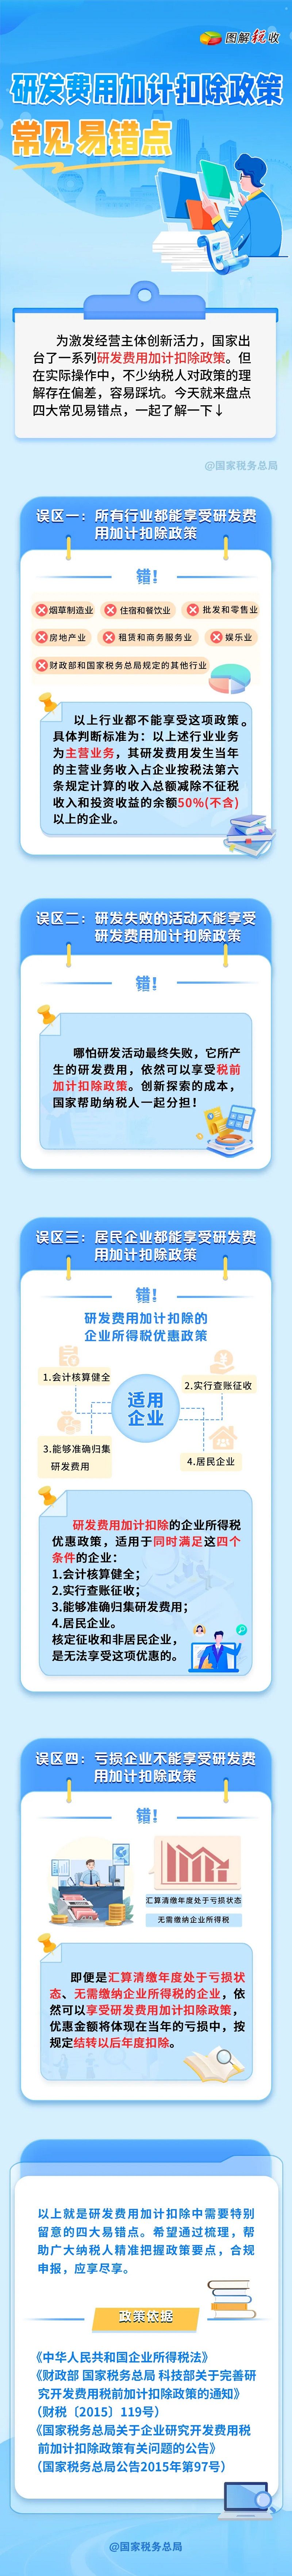
图解原图 · 来源:国家税务总局(点击图片查看大图)
误区一:所有行业都能享受研发费用加计扣除政策?错!烟草制造业、住宿和餐饮业、批发和零售业、房地产业、租赁和商务服务业、娱乐业,以及财政部和国家税务总局规定的其他行业,都不能享受这项政策。具体判断标准为:以上述行业业务为主营业务,其研发费用发生当年的主营业务收入占企业按税法第六条规定计算的收入总额减除不征税收入和投资收益的余额50%(不含)以上的企业。
误区二:研发失败的活动不能享受研发费用加计扣除政策?错!哪怕研发活动最终失败,它所产生的研发费用,依然可以享受税前加计扣除政策。
误区三:居民企业都能享受研发费用加计扣除政策?错!研发费用加计扣除的企业所得税优惠政策,适用于同时满足四个条件的企业:1.会计核算健全;2.实行查账征收;3.能够准确归集研发费用;4.居民企业。核定征收和非居民企业,是无法享受这项优惠的。
误区四:亏损企业不能享受研发费用加计扣除政策?错!即便是汇算清缴年度处于亏损状态、无需缴纳企业所得税的企业,依然可以享受研发费用加计扣除政策,优惠金额将体现在当年的亏损中,按规定结转以后年度扣除。
政策依据:《中华人民共和国企业所得税法》;《财政部 国家税务总局 科技部关于完善研究开发费用税前加计扣除政策的通知》(财税〔2015〕119号);《国家税务总局关于企业研究开发费用税前加计扣除政策有关问题的公告》(国家税务总局公告2015年第97号)。
——
来源:国家税务总局(图解税收)|发布日期:2026-08-25
官方原文:https://jiangsu.chinatax.gov.cn/art/2026/8/25/art_23638_9461.html
本文由开开财税整理,政策口径以官方原文为准;如需办理公司注册、代理记账、税务咨询等业务,欢迎联系开开财税(咨询电话 18915565069)。