图解|补报销售额,一般纳税人从何时起生效?生效之日为超过规定标准的当期1日
录入编辑:开开财税 | 发布时间:2026-09-08开开财税导读:企业当月有未开票收入,累计销售额超过规定标准,能否“先不申报”?江苏省税务局图解明确:因自行补充或更正、风控核查、稽查查补等调整销售额的,应按纳税义务发生时间计入对应税款所属期销售额来判断是否超过规定标准,一般纳税人生效之日为超过规定标准的当期1日;拖延申报还会带来滞纳金成本。
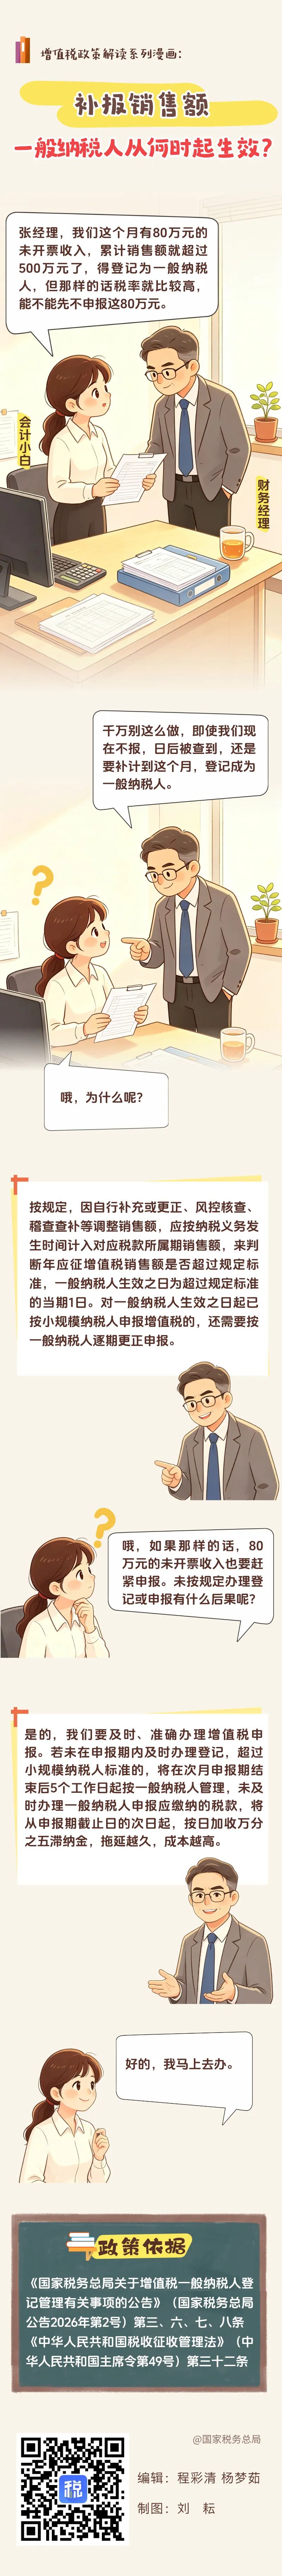
图解原图 · 来源:国家税务总局(点击图片查看大图)
一、判断标准:按纳税义务发生时间计入对应所属期
按规定,因自行补充或更正、风控核查、稽查查补等调整销售额,应按纳税义务发生时间计入对应税款所属期销售额,来判断年应征增值税销售额是否超过规定标准,一般纳税人生效之日为超过规定标准的当期1日。对一般纳税人生效之日起已按小规模纳税人申报增值税的,还需要按一般纳税人逐期更正申报。
二、未及时办理登记的后果
若未在申报期内及时办理登记、超过小规模纳税人标准的,将在次月申报期结束后5个工作日起按一般纳税人管理;未及时办理一般纳税人申报应缴纳的税款,将从申报期截止日的次日起,按日加收万分之五滞纳金,拖延越久,成本越高。
三、政策依据
《国家税务总局关于增值税一般纳税人登记管理有关事项的公告》(国家税务总局公告2026年第2号)第三、六、七、八条;《中华人民共和国税收征收管理法》(中华人民共和国主席令第49号)第三十二条。
提示:企业应当及时、准确办理增值税申报,对已实现的销售额(包括未开票收入)按期申报,避免因补报、查补导致一般纳税人生效时间提前并产生滞纳金。
——
来源:国家税务总局江苏省税务局(图解)|发布日期:2026-09-08
官方原文:https://jiangsu.chinatax.gov.cn/art/2026/9/8/art_23638_9541.html
本文由开开财税整理,政策口径以官方原文为准;如需办理公司注册、代理记账、税务咨询等业务,欢迎联系开开财税(咨询电话 18915565069)。