跨境电商境外支出税前扣除凭证有哪些?税务总局图解讲清扣除原则与可用票据
录入编辑:开开财税 | 发布时间:2026-09-21开开财税导读:电子商务出口企业通常借助跨境电商平台开展经营。在平台注册店铺所对应的企业为居民企业的,应按规定缴纳企业所得税,实际发生的与取得收入有关的、合理的支出,准予税前扣除。那么跨境电商企业发生的境外支出,可以凭哪些凭证税前扣除?一张图讲清楚。
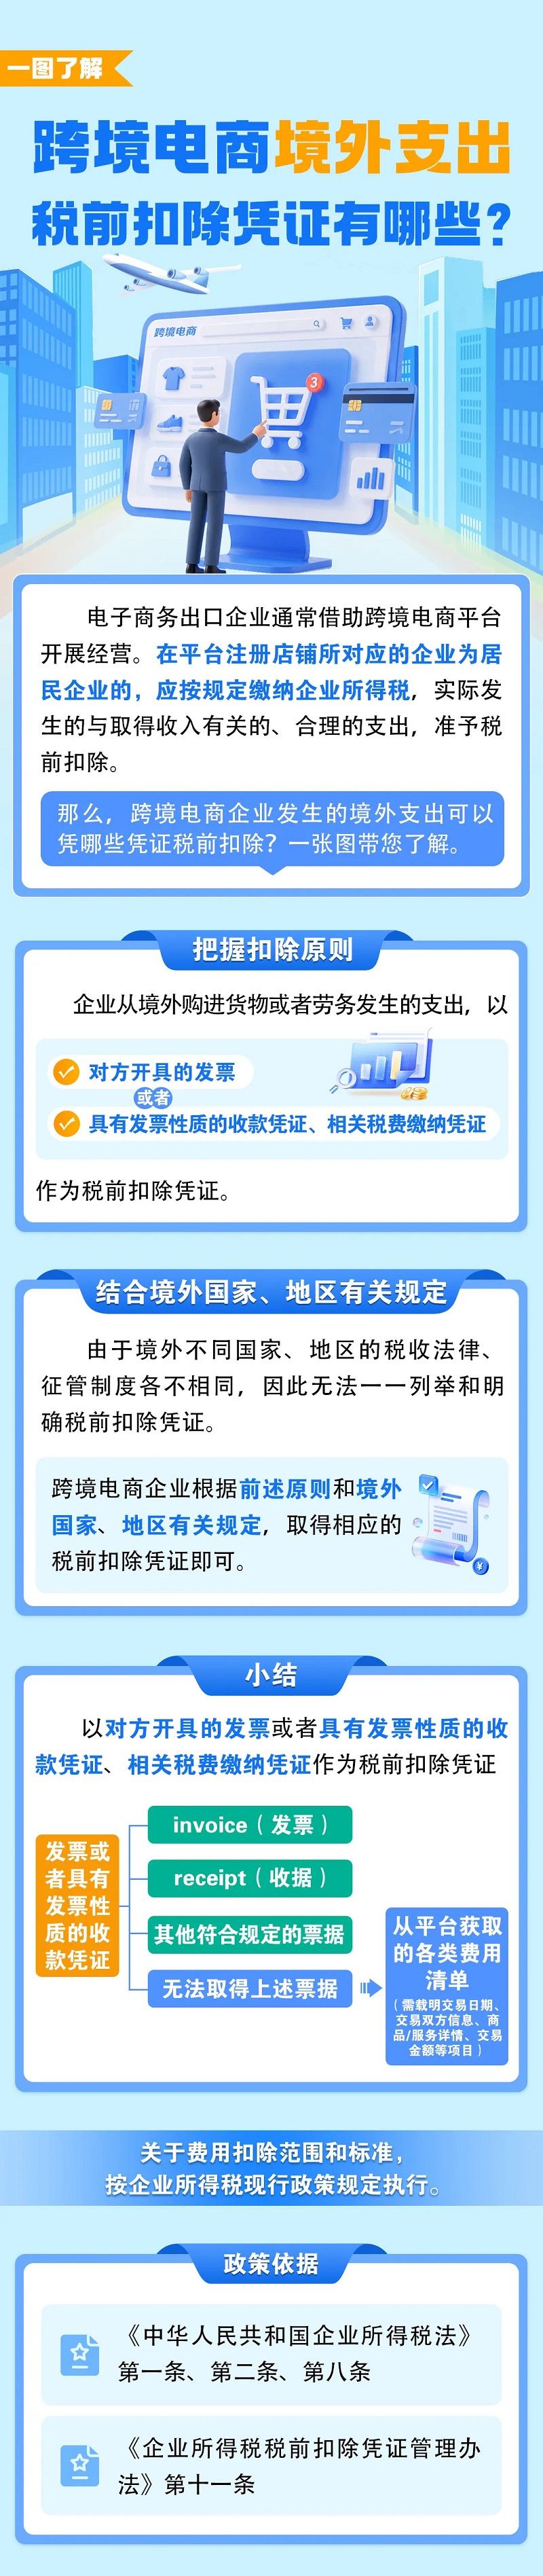
图解原图 · 来源:国家税务总局(点击图片查看大图)
一、把握扣除原则。企业从境外购进货物或者劳务发生的支出,以对方开具的发票,或者具有发票性质的收款凭证、相关税费缴纳凭证,作为税前扣除凭证。
二、结合境外国家、地区有关规定。由于境外不同国家、地区的税收法律、征管制度各不相同,无法一一列举和明确税前扣除凭证。跨境电商企业根据前述原则和境外国家、地区有关规定,取得相应的税前扣除凭证即可。
三、可用票据类型。发票或者具有发票性质的收款凭证,包括invoice(发票)、receipt(收据)以及其他符合规定的票据。
四、无法取得上述票据的处理。无法取得发票等票据的,可以从平台获取的各类费用清单作为扣除凭证,但需载明交易日期、交易双方信息、商品或服务详情、交易金额等项目。
五、扣除范围与标准。关于费用扣除范围和标准,按企业所得税现行政策规定执行。
政策依据:《中华人民共和国企业所得税法》第一条、第二条、第八条;《企业所得税税前扣除凭证管理办法》第十一条。
——
来源:国家税务总局(图解税收)|发布日期:2026-09-21
官方原文:https://jiangsu.chinatax.gov.cn/art/2026/9/21/art_23638_9641.html
本文由开开财税整理,政策口径以官方原文为准;如需办理公司注册、代理记账、税务咨询等业务,欢迎联系开开财税(咨询电话 18915565069)。